Jubilación flexible para autónomos en 2026: requisitos y cuánto se cobra
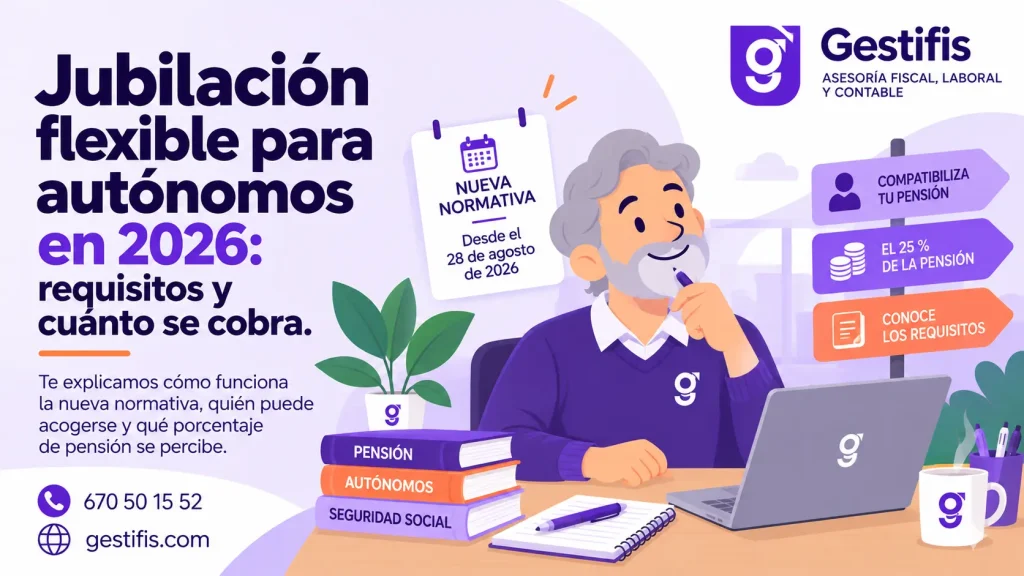
Desde el 28 de agosto de 2026, la jubilación flexible ha cambiado de forma importante.
Hasta ahora, esta modalidad estaba pensada básicamente para pensionistas que volvían a trabajar por cuenta ajena a tiempo parcial.
Pero el nuevo Real Decreto 416/2026 ha ampliado el sistema y permite también compatibilizar la pensión de jubilación con una actividad por cuenta propia en determinados casos.
Para muchos autónomos esto abre una posibilidad nueva: jubilarse, empezar a cobrar la pensión y posteriormente volver a desarrollar una actividad profesional sin perderla completamente.
Pero hay un requisito que cambia totalmente el alcance de la medida:
no sirve para cualquier autónomo jubilado.
Vamos a ver quién puede acogerse, cuánto se cobra y qué diferencias tiene frente a otras modalidades como la jubilación activa.
1. ¿Qué es la jubilación flexible y qué ha cambiado en 2026?
La jubilación flexible permite que una persona que ya ha causado su pensión de jubilación pueda volver a trabajar y seguir cobrando una parte de esa pensión.
El Real Decreto 416/2026 sustituye la regulación anterior y entra en vigor el 28 de agosto de 2026. Una de sus principales novedades es que deja de limitar la jubilación flexible al trabajo por cuenta ajena a tiempo parcial.
Desde esta reforma existen dos grandes posibilidades:
- compatibilizar la pensión con un trabajo por cuenta ajena a tiempo parcial;
- compatibilizarla con una actividad por cuenta propia, si se cumplen los requisitos específicos.
Esto es especialmente relevante porque hasta ahora un pensionista que quería volver a trabajar como autónomo tenía que analizar principalmente otras fórmulas de compatibilidad, como la jubilación activa.
Con la nueva regulación aparece una alternativa distinta.
Eso sí: la jubilación flexible solo puede aplicarse una vez reconocida la pensión de jubilación. No es una forma de seguir trabajando sin jubilarse, sino una forma de volver a trabajar después de haberse jubilado.
2. ¿Qué requisitos debe cumplir un autónomo para acceder a la jubilación flexible?
Aquí está el punto más importante de toda la reforma.
Para compatibilizar la pensión mediante jubilación flexible con una actividad por cuenta propia, la persona pensionista no puede haber estado dada de alta como trabajadora autónoma durante los tres años inmediatamente anteriores al hecho causante de su pensión de jubilación.
Esto limita bastante quién puede utilizar esta modalidad.
Por ejemplo:
Una persona ha trabajado durante años por cuenta ajena, se jubila y posteriormente decide iniciar una pequeña actividad profesional como autónoma.
En principio, podría entrar dentro de esta nueva jubilación flexible si cumple el resto de requisitos.
En cambio, pensemos en un autónomo que lleva años en RETA, se jubila directamente desde su actividad y poco después quiere continuar trabajando como autónomo.
En ese caso, no podría utilizar esta modalidad concreta de jubilación flexible por cuenta propia, porque habría estado de alta como autónomo dentro de los tres años anteriores a su jubilación.
Por tanto, el nombre puede inducir a error.
No estamos ante una norma que permita automáticamente a cualquier autónomo jubilarse y seguir con su mismo negocio cobrando parte de la pensión.
El requisito de los tres años es determinante.
3. ¿Cuánto cobra un autónomo con jubilación flexible en 2026?
Cuando la jubilación flexible se compatibiliza con una actividad por cuenta propia, la norma establece una regla muy clara:
se cobra el 25 % de la pensión de jubilación.
Por ejemplo, si una persona tiene reconocida una pensión de:
1.600 € mensuales
durante el periodo en el que realice la actividad como autónoma percibiría:
400 € de pensión al mes, además de los ingresos que genere con su actividad.
Si la pensión reconocida fuera de:
2.000 € mensuales
el importe compatible sería:
500 € mensuales.
La norma también establece que, si existe complemento por maternidad o complemento para la reducción de la brecha de género, este se ajustará en la misma proporción que la pensión. Sin embargo, el complemento para pensiones inferiores a la mínima queda excluido mientras se aplica la jubilación flexible.
La reducción de la pensión comienza a producir efectos desde el primer día del mes siguiente al inicio de la actividad.
Y cuando el autónomo deja de trabajar, se restablece el cobro íntegro de la pensión desde el primer día del mes siguiente al cese.
4. ¿Hay que comunicar el inicio de la actividad a la Seguridad Social?
Sí, y este punto no debería pasarse por alto.
La persona pensionista debe comunicar previamente a la entidad gestora el inicio de cualquier actividad por cuenta propia que vaya a realizar dentro del régimen de jubilación flexible.
También tendrá que comunicar posteriormente el cese de la actividad.
No hacerlo puede generar un problema importante.
La norma establece que la parte de pensión que se haya percibido indebidamente podrá ser reclamada desde la fecha en la que comenzó la actividad, además de las sanciones que puedan corresponder.
Por tanto, no debería hacerse lo siguiente:
“Me jubilo, empiezo a facturar como autónomo y luego ya avisaré.”
La compatibilidad debe gestionarse correctamente antes de iniciar la actividad.
Además de esta comunicación, habrá que tramitar las altas fiscales y de Seguridad Social que correspondan a la nueva actividad.
5. ¿La jubilación flexible mejora después la pensión?
Con carácter general, no.
El Real Decreto establece que las cotizaciones realizadas durante el periodo de jubilación flexible no sirven para incrementar la pensión que ya estaba reconocida, ni para aumentar el complemento económico por jubilación demorada.
Cuando termina la actividad, se recupera la pensión íntegra que correspondía.
Hay una excepción técnica para determinados casos de jubilación anticipada por causa no imputable al trabajador, en los que sí pueden recalcularse determinados elementos de la pensión teniendo en cuenta nuevas cotizaciones. BOE
Para la mayoría de los autónomos que analicen esta modalidad, sin embargo, la idea práctica es más sencilla:
las cotizaciones realizadas mientras trabajas en jubilación flexible no están pensadas para hacer crecer posteriormente tu pensión.
La finalidad principal de esta modalidad es permitir la compatibilidad entre trabajo e ingresos por jubilación.
6. Jubilación flexible y jubilación activa: cuidado porque no son lo mismo
Esta es probablemente la comparación más importante para alguien que quiere continuar trabajando después de jubilarse.
La jubilación activa y la jubilación flexible son dos mecanismos diferentes.
En la jubilación flexible por cuenta propia regulada desde agosto de 2026, uno de los requisitos es no haber estado dado de alta como autónomo durante los tres años anteriores a la jubilación y la pensión compatible queda fijada en el 25 %.
La jubilación activa, en cambio, tiene su propia regulación y requisitos.
Por eso un autónomo que actualmente desarrolla un negocio y quiere seguir trabajando después de jubilarse no debería asumir que la jubilación flexible es automáticamente la modalidad que le corresponde.
Hay que analizar:
- cómo ha cotizado antes de jubilarse;
- si viene de trabajo autónomo o por cuenta ajena;
- cuándo se produjo la jubilación;
- qué actividad quiere realizar después;
- y qué modalidad de compatibilidad encaja en su situación.
Elegir una u otra puede cambiar de forma importante el porcentaje de pensión compatible y las condiciones que debe cumplir.
Conclusión
La reforma de 2026 introduce una novedad importante: desde el 28 de agosto, la jubilación flexible también permite desarrollar una actividad por cuenta propia.
Pero no significa que cualquier autónomo pueda jubilarse y continuar con su negocio cobrando el 25 % de la pensión.
El requisito fundamental es que la persona pensionista no haya estado de alta como autónoma durante los tres años inmediatamente anteriores a su jubilación.
Cuando se cumplen las condiciones, puede compatibilizar la actividad con el 25 % de su pensión y recuperar posteriormente el 100 % cuando finalice el trabajo.
Por eso, antes de volver a darse de alta como autónomo después de jubilarse, conviene revisar qué modalidad de compatibilidad corresponde realmente
¿Eres autónomo y estás valorando cómo organizar tu actividad antes o después de jubilarte? Aquí tienes todo lo que necesitas en nuestra asesoría para autónomos
🙋 PREGUNTAS FRECUENTES
¿Puede un autónomo acogerse a la jubilación flexible en 2026?
Sí, desde el 28 de agosto de 2026 la jubilación flexible también permite compatibilizar la pensión con una actividad por cuenta propia. Sin embargo, no puede acogerse cualquier autónomo: uno de los requisitos principales es no haber estado de alta como trabajador autónomo durante los tres años inmediatamente anteriores a la jubilación.
¿Cuánto se cobra de pensión con la jubilación flexible para autónomos?
Cuando la jubilación flexible se compatibiliza con una actividad por cuenta propia, se percibe el 25 % de la pensión de jubilación reconocida durante el tiempo en que se mantiene la actividad.
¿Qué pasa con la pensión cuando el autónomo deja de trabajar?
Cuando finaliza la actividad por cuenta propia, vuelve a percibirse la pensión íntegra desde el primer día del mes siguiente al cese, siempre que se haya comunicado correctamente la finalización de la actividad.
¿Hay que comunicar a la Seguridad Social que se empieza a trabajar como autónomo estando jubilado?
Sí. El inicio de la actividad debe comunicarse previamente a la entidad gestora. También debe comunicarse posteriormente el cese. Si no se hace correctamente, la Seguridad Social puede reclamar las cantidades de pensión que se hayan cobrado indebidamente.
¿Las cotizaciones durante la jubilación flexible aumentan después la pensión?
Con carácter general, no. Las cotizaciones realizadas durante el periodo de jubilación flexible no sirven para aumentar la pensión ya reconocida, salvo determinados supuestos específicos previstos en la normativa.
¿Es lo mismo la jubilación flexible que la jubilación activa?
No. Son modalidades diferentes y tienen requisitos distintos. La jubilación flexible para actividad por cuenta propia exige, entre otras condiciones, no haber estado de alta como autónomo en los tres años anteriores a la jubilación y permite cobrar el 25 % de la pensión, mientras que la jubilación activa tiene su propia regulación y reglas de compatibilidad.