Impuestos 3T 2026: modelos y fechas límite para autónomos y pymes.
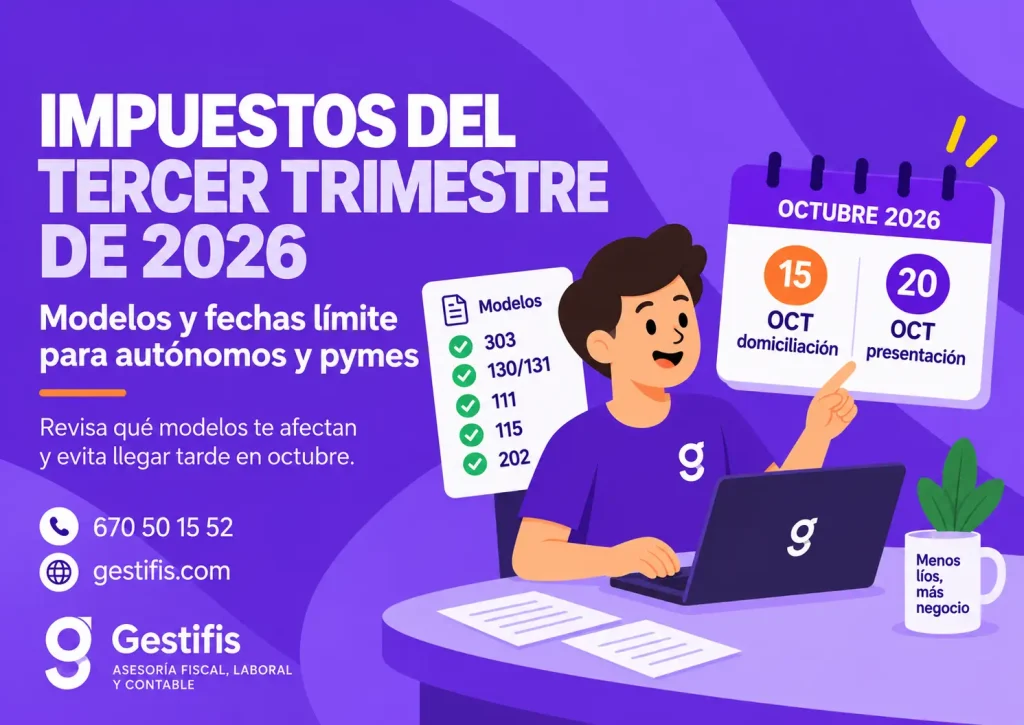
Octubre vuelve a ser uno de los meses más importantes del calendario fiscal.
Durante este mes, autónomos y empresas tienen que presentar buena parte de los impuestos correspondientes a julio, agosto y septiembre de 2026.
Y aquí es donde aparecen los errores de siempre: pensar que todos presentan los mismos modelos, dejar la documentación para el último día o confundir el plazo general con el plazo de domiciliación bancaria.
Para el tercer trimestre de 2026, la Agencia Tributaria mantiene como fecha general de presentación el 20 de octubre para buena parte de los modelos trimestrales más habituales. Si se quiere domiciliar el pago, el plazo suele terminar antes: el 15 de octubre.
Vamos a ver qué modelos pueden afectarte y qué fechas debes tener claras.
Tabla de contenidos
1. ¿Cuándo se presentan los impuestos del tercer trimestre de 2026?
El tercer trimestre comprende las operaciones realizadas entre el 1 de julio y el 30 de septiembre de 2026.
Para la mayoría de los autónomos y pequeñas empresas, la presentación se realiza durante el mes de octubre.
La fecha clave es:
20 de octubre de 2026
Ese día finaliza, con carácter general, el plazo de presentación de modelos trimestrales tan habituales como el 111, 115, 130, 131, 202 y 303.
Pero hay otra fecha que no conviene olvidar:
15 de octubre de 2026
Es, con carácter general, el último día para presentar con domiciliación bancaria muchos de esos modelos, entre ellos los modelos 111, 115, 130, 131, 202 y 303.
Por tanto, si quieres que el pago se cargue directamente en tu cuenta bancaria, no debes esperar hasta el día 20.
Resumen rápido de fechas
| Trámite | Fecha límite habitual |
|---|---|
| Presentación con domiciliación bancaria | 15 de octubre de 2026 |
| Presentación general del 3T | 20 de octubre de 2026 |
Estas fechas corresponden al calendario oficial de la Agencia Tributaria para 2026.
2. Modelo 303: IVA del tercer trimestre
El modelo 303 es probablemente uno de los impuestos trimestrales más conocidos.
Lo presentan, con carácter general, autónomos y empresas que realizan actividades sujetas a IVA y no están incluidos en algún régimen o supuesto especial que modifique esta obligación.
En este modelo se calcula la diferencia entre:
IVA repercutido en las ventas
menos
IVA soportado deducible en las compras y gastos
El resultado puede ser:
- a ingresar;
- a compensar;
- o, dependiendo del periodo y situación, sin importe a pagar.
Por ejemplo, si durante el trimestre has repercutido 4.000 € de IVA a tus clientes y tienes 2.500 € de IVA deducible en gastos y compras, el resultado sería:
4.000 € − 2.500 € = 1.500 € a ingresar.
Para el tercer trimestre de 2026, el modelo 303 trimestral puede presentarse hasta el 20 de octubre, mientras que la domiciliación bancaria finaliza el 15 de octubre.
No obstante, no todo el IVA soportado es automáticamente deducible.
Para incluirlo correctamente hay que comprobar, entre otras cuestiones, que el gasto esté relacionado con la actividad, que exista factura válida y que se cumplan los requisitos fiscales de deducibilidad.
3. Modelos 130 y 131: pagos a cuenta del IRPF de los autónomos
Muchos autónomos también tienen que realizar pagos fraccionados de su IRPF durante el año.
Aquí aparecen principalmente dos modelos.
Modelo 130
El modelo 130 lo utilizan empresarios y profesionales que tributan en estimación directa, salvo determinadas excepciones.
El pago se calcula sobre el rendimiento acumulado de la actividad, teniendo en cuenta los ingresos, los gastos fiscalmente deducibles y los pagos fraccionados anteriores.
La Agencia Tributaria establece que el tercer pago fraccionado debe presentarse entre el 1 y el 20 de octubre.
Modelo 131
El modelo 131 corresponde a los empresarios y profesionales incluidos en el régimen de estimación objetiva, conocido habitualmente como módulos.
También tiene como fecha límite general el 20 de octubre de 2026, y puede domiciliarse hasta el día 15.
Por tanto, no todos los autónomos presentan el mismo pago fraccionado.
Dependerá del régimen fiscal en el que esté encuadrada la actividad.
4. Modelos 111 y 115: retenciones de trabajadores y alquileres
No todos los modelos trimestrales son impuestos propios del negocio.
En algunos casos, el autónomo o la empresa actúa como retenedor y debe ingresar cantidades que previamente ha retenido a otra persona.
Modelo 111
El modelo 111 se utiliza para declarar determinadas retenciones e ingresos a cuenta, entre ellas las practicadas sobre:
- nóminas de trabajadores;
- facturas de determinados profesionales;
- y otras rentas sujetas a retención.
Por ejemplo, una empresa que tenga trabajadores en plantilla normalmente habrá retenido IRPF en sus nóminas y deberá ingresar esas cantidades a través del modelo 111.
Modelo 115
El modelo 115 se utiliza, con carácter general, para declarar las retenciones practicadas sobre determinados alquileres de inmuebles urbanos vinculados a la actividad.
Un ejemplo típico sería una empresa que alquila un local comercial y paga la renta aplicando la correspondiente retención.
Tanto el modelo 111 como el 115 correspondientes al tercer trimestre de 2026 tienen como fecha límite general el 20 de octubre, con posibilidad de domiciliación hasta el 15 de octubre.
5. Otros modelos que pueden afectar a empresas y autónomos
Además de los modelos más habituales, existen otras declaraciones que pueden afectar dependiendo de cómo funcione cada negocio.
Modelo 202
Las sociedades pueden tener que presentar el modelo 202, correspondiente a los pagos fraccionados del Impuesto sobre Sociedades.
El pago de octubre de 2026 puede presentarse hasta el 20 de octubre, con domiciliación hasta el día 15.
Modelo 349
Los empresarios y profesionales que realizan determinadas operaciones intracomunitarias pueden estar obligados a presentar el modelo 349, declaración recapitulativa de operaciones intracomunitarias. La propia AEAT mantiene habilitada la presentación del modelo para el ejercicio 2026.
Aquí pueden aparecer, por ejemplo:
- entregas intracomunitarias;
- adquisiciones intracomunitarias;
- determinados servicios prestados o recibidos dentro de la Unión Europea.
La periodicidad del modelo puede ser mensual o trimestral dependiendo del caso, por lo que no debe asumirse que todos los negocios lo presentan siempre en octubre.
Además, determinados negocios pueden tener otras obligaciones relacionadas con IVA, retenciones, operaciones especiales o impuestos específicos.
Por eso el listado de modelos debe revisarse según la actividad concreta de cada contribuyente.
6. Qué deberías tener preparado antes de presentar el tercer trimestre
Esperar al 18 o 19 de octubre para empezar a ordenar la documentación es uno de los errores más frecuentes.
Lo recomendable es cerrar septiembre con toda la información preparada.
Antes de presentar el trimestre conviene revisar:
- todas las facturas emitidas entre julio y septiembre;
- las facturas de gastos y compras;
- movimientos bancarios;
- nóminas y retenciones;
- alquileres sujetos a retención;
- operaciones intracomunitarias;
- compras de inmovilizado;
- facturas rectificativas;
- cobros y pagos pendientes de contabilizar.
También es importante comprobar que no se hayan contabilizado automáticamente gastos que no sean fiscalmente deducibles.
Por ejemplo, tener una factura no significa necesariamente que ese gasto pueda deducirse íntegramente.
Y tampoco conviene esperar al último día si el resultado sale a pagar.
Recuerda que, si quieres utilizar la domiciliación bancaria, el plazo general termina el 15 de octubre, cinco días antes del vencimiento general del trimestre.
Resumen de los principales impuestos del 3T 2026
| Modelo | Para qué sirve | Fecha límite general |
|---|---|---|
| 303 | IVA | 20 octubre |
| 130 | Pago fraccionado IRPF – estimación directa | 20 octubre |
| 131 | Pago fraccionado IRPF – módulos | 20 octubre |
| 111 | Retenciones de trabajadores y profesionales | 20 octubre |
| 115 | Retenciones de alquileres | 20 octubre |
| 202 | Pago fraccionado del Impuesto sobre Sociedades | 20 octubre |
| 349 | Operaciones intracomunitarias, cuando corresponda | Según periodicidad |
Para los principales modelos trimestrales anteriores, la domiciliación bancaria finaliza con carácter general el 15 de octubre de 2026.
¿Eres autónomo y quieres que gestionemos tus impuestos trimestrales sin estar pendiente de fechas y modelos? Aquí tienes todo lo que necesitas en nuestra asesoría para autónomos
🙋 PREGUNTAS FRECUENTES
¿Cuándo se presentan los impuestos del tercer trimestre de 2026?
Con carácter general, los principales modelos trimestrales correspondientes a julio, agosto y septiembre de 2026 se presentan hasta el 20 de octubre de 2026. Si el resultado se quiere pagar mediante domiciliación bancaria, el plazo suele finalizar antes, normalmente el 15 de octubre.
¿Qué modelos debe presentar un autónomo en el tercer trimestre de 2026?
Depende de su actividad y de sus obligaciones fiscales. Los más habituales son el modelo 303 de IVA, el modelo 130 o 131 de pagos fraccionados del IRPF, el modelo 111 de retenciones y el modelo 115 de alquileres, aunque no todos los autónomos tienen que presentar todos estos modelos.
¿Cuál es la fecha límite para presentar el modelo 303 del tercer trimestre de 2026?
El modelo 303 correspondiente al tercer trimestre de 2026 debe presentarse, con carácter general, hasta el 20 de octubre de 2026. Si se quiere domiciliar el pago, el plazo general de domiciliación termina el 15 de octubre.
¿Cuándo se presenta el modelo 130 del tercer trimestre de 2026?
El tercer pago fraccionado del IRPF mediante el modelo 130 se presenta entre el 1 y el 20 de octubre de 2026. Este modelo afecta principalmente a autónomos en estimación directa que estén obligados a realizar pagos fraccionados.
¿Qué impuestos presentan las empresas en octubre de 2026?
Las empresas pueden tener que presentar modelos como el 303 de IVA, 111 de retenciones, 115 de alquileres y 202 de pagos fraccionados del Impuesto sobre Sociedades, además de otras declaraciones dependiendo de sus operaciones y obligaciones fiscales.
¿Qué pasa si presento los impuestos del tercer trimestre fuera de plazo?
Presentar una autoliquidación fuera de plazo puede generar recargos y, dependiendo de las circunstancias, otros costes fiscales. Por eso es recomendable preparar la documentación con antelación y no esperar a los últimos días de octubre para cerrar el trimestre.